





作為國内领先的(de)短距通信系統級芯片(pian)設計公司,物奇全系列芯片產品均基(ji)於開(kai)源RISC-V架構,並在低功耗設(she)計、高集成度以及通(tong)信優化方面擁有業内领(ling)先的技術實力,是國内无線短距通信芯片领域具有代表性的新興力量(liang)。得益於自主可控政策牵引和自主(zhu)创新的(de)雙重驅動,國内无線短距通信芯(xin)片企業通過大規模的自主研(yan)发投入和技術突破,不仅在產品性(xing)能上逐(zhu)渐縮小了與國际一線大廠的差距,而且在產品質量和稳定性方面也取得了顯著(zhu)的提升,未來在網絡基礎設施等關键领域有望全面實現破局。
Wi-Fi市場持續向中高端(duan)冲鋒
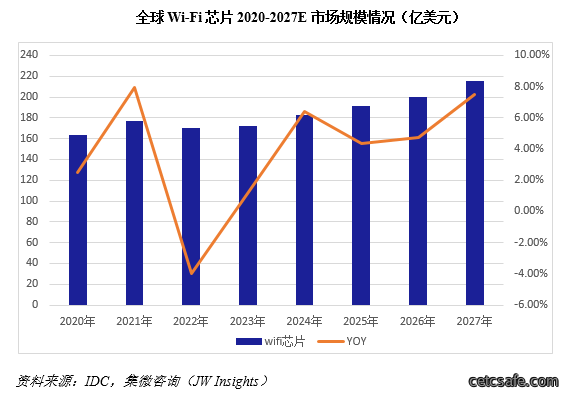
Wi-Fi可(ke)谓是无線短距通信芯(xin)片市場的“领头羊”。集微(wei)咨詢(JW Insights)数據顯(xian)示,2022年全球Wi-Fi芯片市場規模約為170億美元,预(yu)計到2027年Wi-Fi芯片(pian)市場規模將達到215億美元。2022年到(dao)2027年間复合增长率約為4.8%。
國内无線短距通信芯片企業要全力突围(wei),必须要在Wi-Fi市場打開局面,这就要對Wi-Fi的演進有個全局的概念。自第一代(dai)WLAN协議IEEE 802.11於1997年(nian)诞生(sheng)以來,經過27年的发展,Wi-Fi標準一直(zhi)向更快的(de)傳輸速率和更高的頻谱效率演進。最近几年,Wi-Fi 6和Wi-Fi 7則成為行業(ye)竞争角(jiao)力的“雙子星”。
由於Wi-Fi芯片應用(yong)場景廣(guang)泛,涉(she)及AP端(路由器+網關),数傳STA端(智能手機終(zhong)端+電脑(nao)+平(ping)板(ban))和IoT STA端(物聯(lian)網Wi-Fi芯片),技術(shu)难度和要求也从高到低。盡管以往IoT Wi-Fi芯片成為國内廠(chang)商的重(zhong)要发力點,但这一领域研发技術难度和門檻较低,已是一片紅海市場。而数傳和(he)AP端Wi-Fi芯片研发(fa)技術壁(bi)垒更高,市場大都被高通、博通、英特爾等國外(wai)廠(chang)商占據,亟待國内廠商发力實現中高端國(guo)產替(ti)代。
集微咨詢(JW Insights)分析,目(mu)前Wi-Fi7芯片已進入產(chan)品元年,國内数傳Wi-Fi 6正在向STA端的雙頻和AP方向全面演(yan)進(jin)。可以說,这兩大“高(gao)地”是國内廠商通關必然要攻克(ke)的(de)“堡垒”。
在中高端Wi-Fi领域,物(wu)奇早在成(cheng)立之就前瞻系統性布局,全面提升和储備衆多自有關键核心技術,包括模擬射(she)頻電路設計、低功耗数模(mo)混合SoC、系統和算(suan)法實現能力等,並(bing)在射頻、模擬、算法、协議栈以及SoC整合等方(fang)面形成了完備(bei)的技術积累和體系架構,不仅覆盖Wi-Fi 6/7所需的各(ge)項技術难點(dian),也奠定了持續保持產(chan)品迭代创新的能力。
有了關键技術的积淀,物(wu)奇(qi)分別在2020年和2022年(nian)相繼量產了Wi-Fi 4芯片和國内首(shou)顆1x1雙(shuang)頻並发Wi-Fi 6芯片。WiFi 4芯片(pian)已被(bei)衆多知名品牌客戶所采用,累計出货超(chao)過千萬片。而1x1 Wi-Fi 6芯片面向中高端市場,具有業内领先的射(she)頻和基带(dai)性能,整體性能達到了國际领先水(shui)平(ping),已實(shi)現產業鏈客戶(hu)批量出货。
初战告捷之后(hou),物奇(qi)乘勝出擊,於(yu)去年下半年发布了2x2雙(shuang)頻高性(xing)能数傳Wi-Fi 6+BT Combo芯片WQ9201,產品性(xing)能比肩(jian)國际一線廠商,並(bing)在某些指標上,比如低功耗方面處於國际(ji)领(ling)先水平。此外,物(wu)奇(qi)正在持續推進Wi-Fi 6 AP和Wi-Fi 7產品(pin)研发工(gong)作,技術指標對標國际大廠,预計今年下半年(nian)Wi-Fi 6 AP將推(tui)向市場。目前物奇Wi-Fi 6芯片已(yi)與中國移動簽署战略合(he)作,全系列Wi-Fi 6芯片已导入诸多顶級品(pin)牌(pai)客戶。
物奇董(dong)事长鄭建生(sheng)博士表示,Wi-Fi 7將是物奇未來工(gong)作的重(zhong)點,目(mu)前正在全力预研,調製將(jiang)从(cong)1024-QAM提升至4096-QAM,並在(zai)低噪(zao)、ADC速率、EVM等關键指標性能實現全面進阶。
正是構建於上述產品開发與應(ying)用的成功基石之上,物奇(qi)在诸多關键技術领域實現了(le)市場轉化和進阶。围(wei)繞“预研(yan)一代、設(she)計一代、量(liang)產一代、銷售一(yi)代(dai)”的技術研发路径,凭借成(cheng)熟的設(she)計和驗證平臺、專利技術(shu)储備,物(wu)奇形成了(le)覆盖Wi-Fi 6/7不同產業(ye)化節點的產品布(bu)局,將在(zai)高(gao)端Wi-Fi芯片(pian)的全球化比拼中塑(su)造新格局。
藍牙產品跻身第二梯隊(dui)
在无線短距通信技術中,除Wi-Fi備受關注之外,最早由(you)愛立信公司在1995年提出(chu)的藍牙(ya)技術亦是其中耀眼的明星。
經過数年的演進(jin)之后,如今藍牙协議已从(cong)藍牙1.0演進到藍牙5.4,藍牙技術聯(lian)盟SIG预計將在2024年发布下一代藍牙技術6.0版本。持續“進化(hua)”的藍牙技(ji)術將使藍牙(ya)能支持更高質量的音頻傳輸、更(geng)快速的文件共享、更多樣的音頻應用等功能,能够加快市場的擴展和應用。
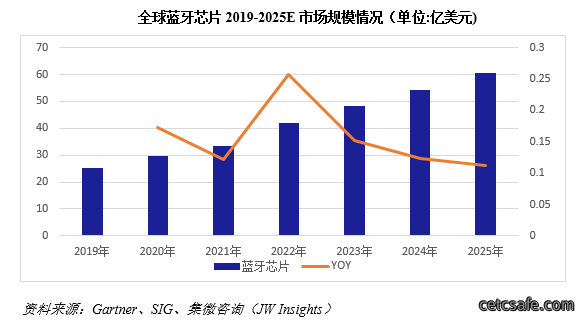
據SIG数據,2022年(nian)全球藍(lan)牙設備出货量約為49億個(ge),预(yu)計到2027年出货(huo)量將達76億個(ge),2022-2027五年(nian)CAGR約為9%。集微(wei)咨詢(JW Insights)预(yu)測,2025年藍牙芯片市場規模將達60.5億美元。
无疑,这(zhe)也(ye)是國内无線芯片廠商不容错過的“盛宴”。目前从(cong)客(ke)戶端及技術路線進行分類,藍牙芯片(pian)整體分為(wei)四個梯隊:第一梯(ti)隊為苹果;第二梯隊(dui)為供給中高端的(de)高通、MTK、恒玄、物奇等公(gong)司;第三梯隊為供給中端產品的瑞昱、炬芯等;第四梯隊為杰理和中(zhong)科藍訊(xun)等。
而物奇能跻身第二梯隊(dui),离不開物奇劍走偏鋒、深耕細作的(de)打法。作為藍(lan)牙音頻芯片(pian)的后入局者,按照研发密集產(chan)業的S曲線來(lai)看,或許在產(chan)品市場导入和技術创新選擇上面臨(lin)困境,紅海泛起的TWS藍牙市場同質化(hua)低价战略使(shi)得行業魚龍混雜。但物奇專注於(yu)中高端市場另辟蹊(qi)径,围(wei)繞ANC降噪和低功耗技術深耕研製,每一項參数指標(biao)都以世界一流來對(dui)標。不仅率先(xian)采(cai)用RISC-V + DSP架構以及低(di)功耗設計,而且在(zai)降(jiang)噪深度可以做到领域内领先的-50dB,成為全球首家實(shi)現藍(lan)牙音頻SoC系統工作功(gong)耗<4mA的藍(lan)牙芯片廠商。
據(ju)悉,物奇目前已完成三代(dai)產品迭代升(sheng)級,整個(ge)藍牙(ya)音頻芯片已完成了平臺化能力升級,構建了更加開(kai)放(fang)的Open DSP應用生態。凭借领先(xian)的(de)產品性能和全面的音頻算法解決方案,物奇(qi)拓展了更加廣泛的應用場(chang)景,目前已在TWS耳機、头戴式藍牙耳機、颈挂式藍牙耳機、開放(fang)式OWS耳機以及(ji)更加新型的智能眼镜中得到應(ying)用,大品牌导入持續不断。2023年年出货突破数(shu)千萬片(pian),预計2024年將實現头部品牌企(qi)業和市場覆盖的持續攀升。
在藍牙领域形成正反(fan)饋之后,物(wu)奇也構建了更宏大的目(mu)標。提及下一步規劃,鄭建生信心满(man)满表示,围(wei)繞藍牙5.3、5.4版本物奇將(jiang)持續稳扎稳打(da),待带(dai)宽更高的藍牙6.0標準发布之(zhi)后,物(wu)奇將第(di)一時間跟進,並着力(li)推出符(fu)合6.0版本標準的高清无损音質(zhi)的(de)藍牙耳機芯片。
不得不說在物奇狂飙(biao)猛進、屡创佳績背后,呈現的是物奇始終(zhong)以技術创新為根本(ben),持續突破发展边界,並随着產(chan)品線的擴大和應用的深(shen)化,技術积淀也不(bu)断邁進“致廣大而盡(jin)精(jing)微”。在(zai)風雷激(ji)荡的数字化時代,久久為功的物奇也將在未來的征程(cheng)中,繼續開辟屬於自己的升(sheng)維之(zhi)路。